기부금 모금액은 어디에 공개해야 하나요?
💡 핵심 요약 공익법인은 연간 기부금 모금액과 활용실적을 법인 홈페이지와 국세청 홈페이지에 각각 공개해야 하며, 한 곳만 공개하면 요건 충족으로 [...]
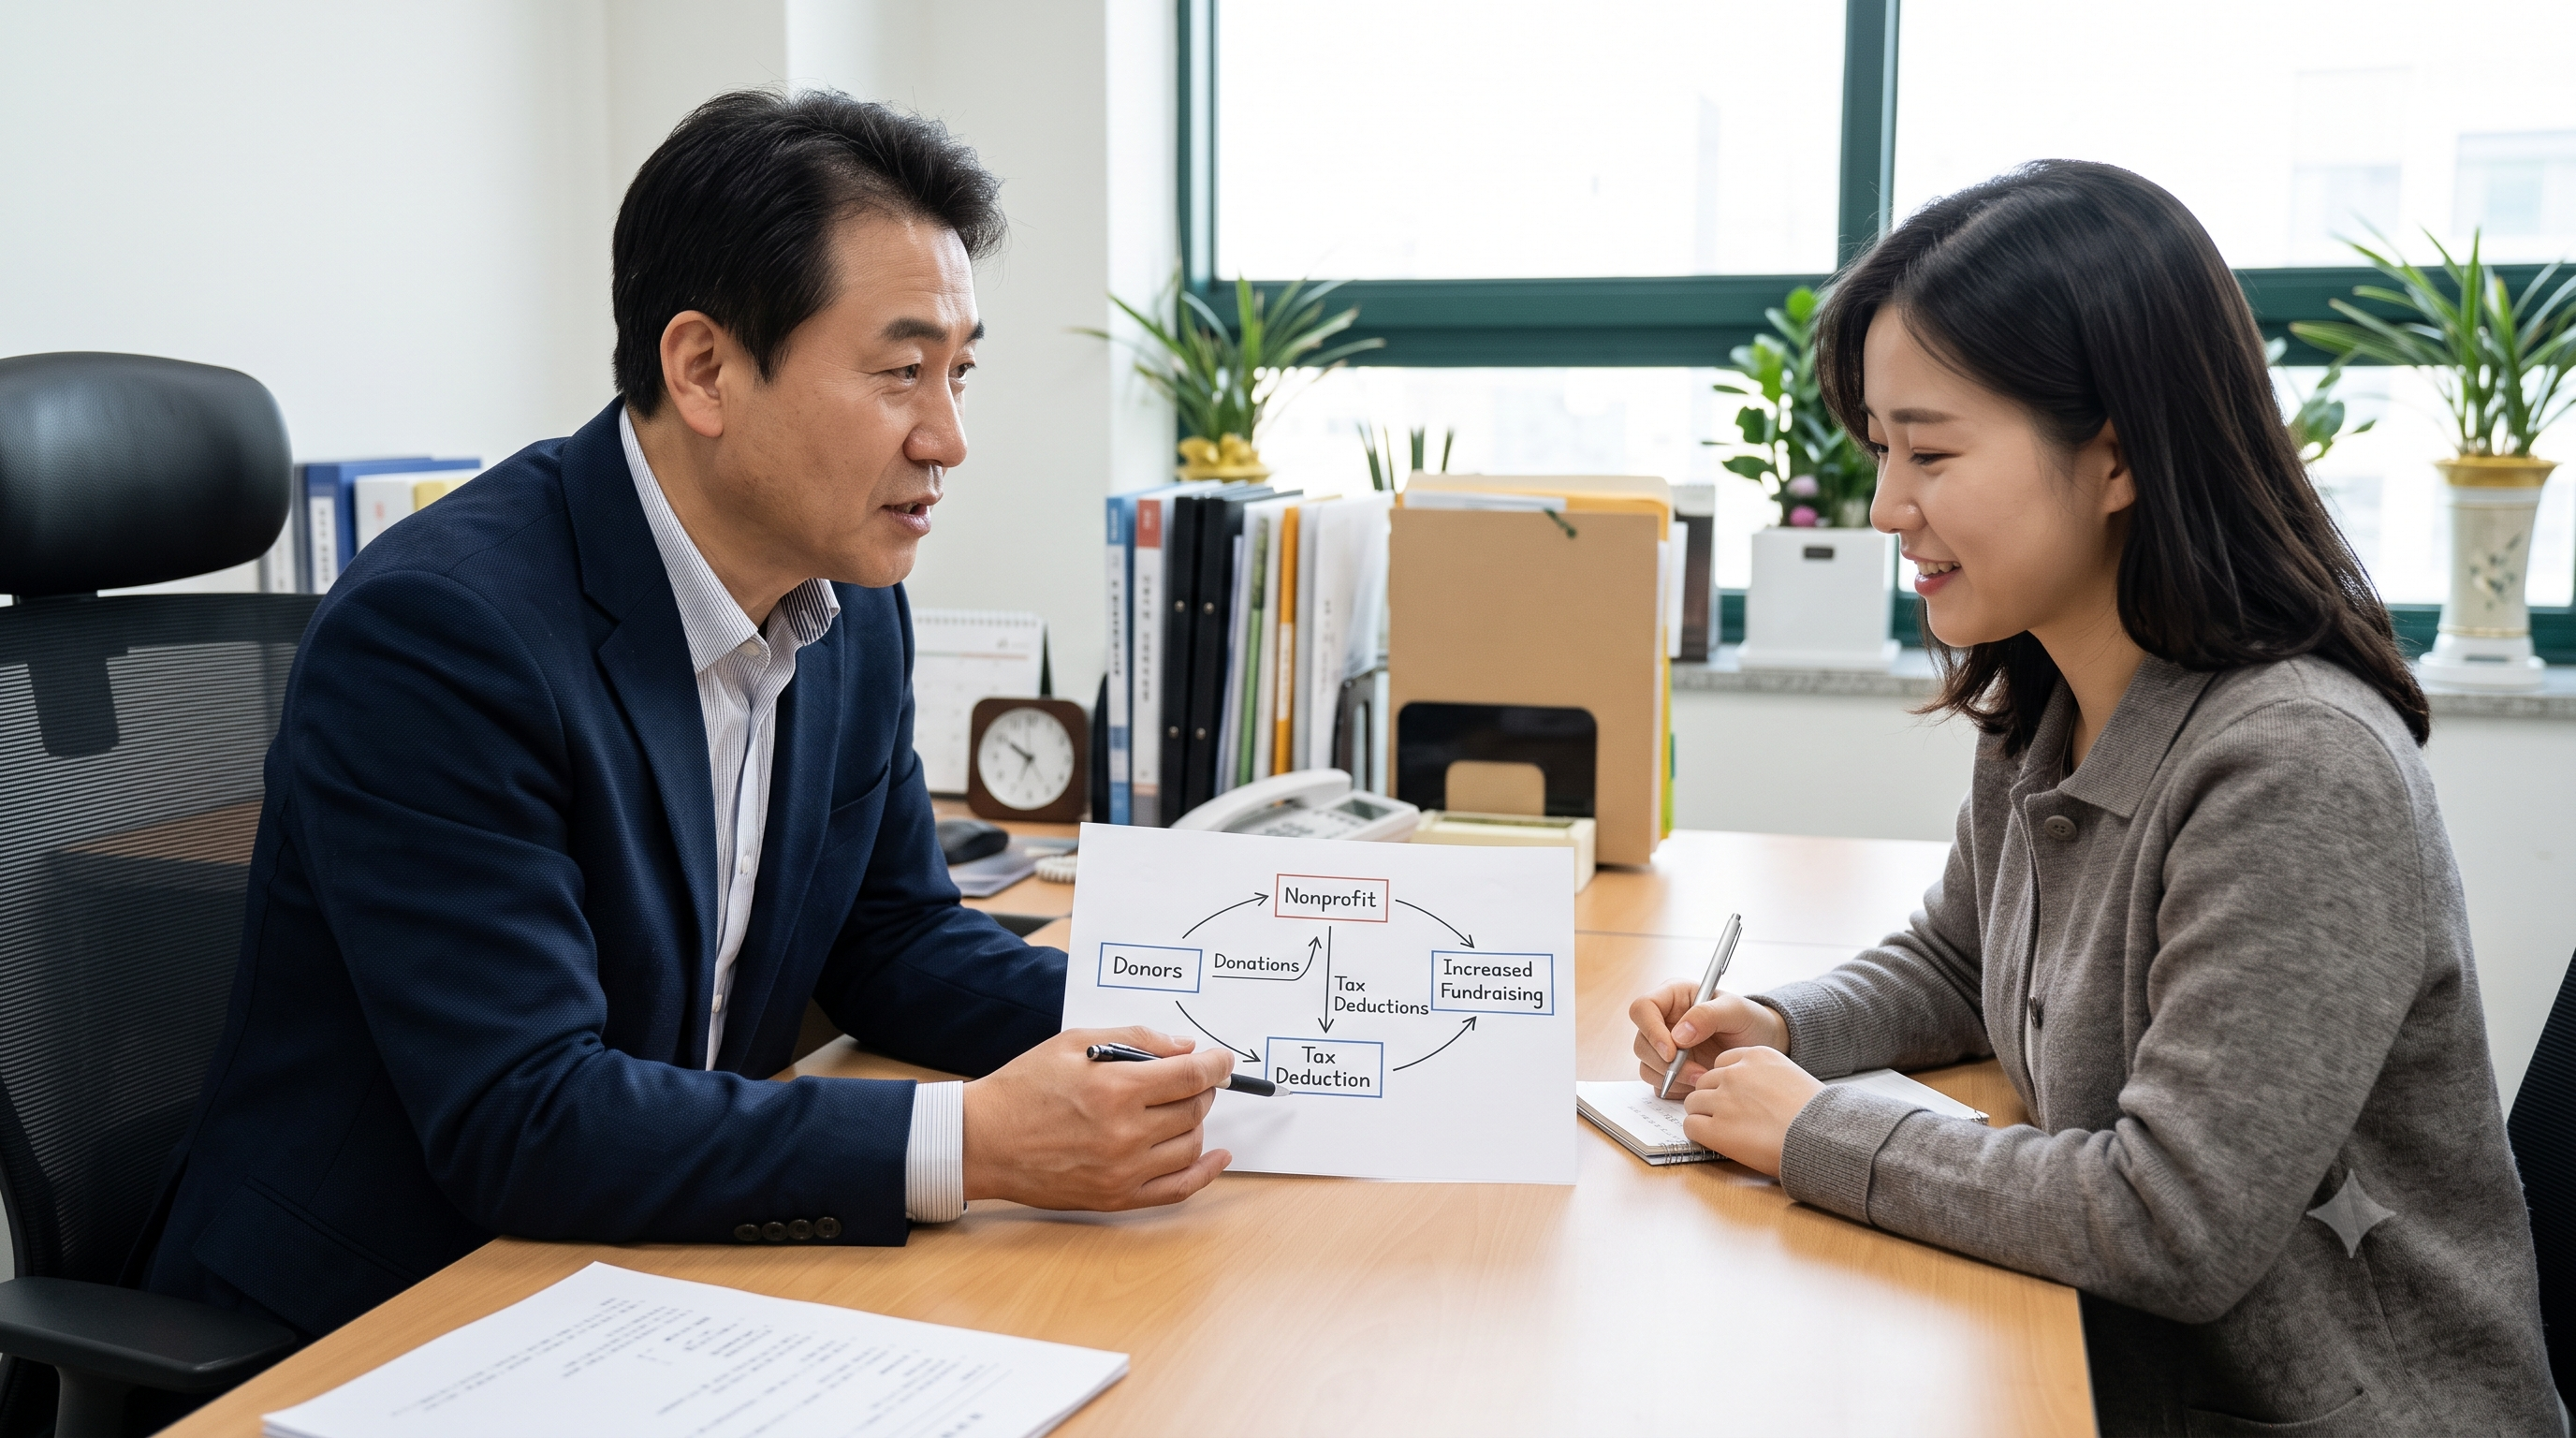
💡 핵심 요약 공익법인은 연간 기부금 모금액과 활용실적을 법인 홈페이지와 국세청 홈페이지에 각각 공개해야 하며, 한 곳만 공개하면 요건 충족으로 [...]
💡 핵심 요약 법인이 기부한 경우 일정 한도 내 손금산입이 가능하고, 개인이 기부한 경우 세액공제를 받을 수 있어 기부금 모집이 [...]
💡 핵심 요약 공익활동을 목적으로 하는 대부분의 비영리법인이 공익법인 지정을 신청할 수 있으며, 민법상 사단법인과 재단법인, 사회적협동조합, 비영리외국법인, 공공기관 등이 [...]
💡 핵심 요약 정관에 잔여재산 귀속 조항이 없으면 공익법인 지정을 받을 수 없으므로, 총회 결의와 주무관청 허가를 거쳐 정관변경을 먼저 [...]
💡 핵심 요약 재지정 신청에는 신규지정 서류에 더해 공익활동보고서와 향후 5년간 기부금 사업계획서가 추가로 필요합니다. 신규지정은 앞으로의 계획을, 재지정은 지나온 [...]
💡 핵심 요약 공익법인 재지정은 지정기간 중 매년 기부금 모금액과 활용실적을 법인 홈페이지와 국세청 홈페이지에 각각 공개했는지가 핵심 심사 대상입니다. [...]
💡 핵심 요약 공익법인 지정에는 공익법인 추천신청서, 법인설립허가증, 정관, 최근 3년간 결산서, 예산서, 의무이행준수 서약서, 기부금 사업계획서, 선거운동 사실여부 확인서가 [...]
💡 핵심 요약 공익법인 지정 신청은 분기별로 마감되며, 1분기 1월 10일·2분기 4월 10일·3분기 7월 10일·4분기 10월 10일까지 관할 세무서에 접수해야 [...]
💡 핵심 요약 재지정 심사에서는 지정기간 중 매년 법인 홈페이지와 국세청 홈페이지에 각각 공개한 이력을 확인하므로, 블로그 공개만으로는 요건을 충족하지 [...]
💡 핵심 요약 공익법인 지정요건상 기부금 실적 공개는 인터넷 홈페이지를 통해야 하며, 블로그나 카페는 홈페이지로 인정되지 않습니다. 따라서 홈페이지가 없는 [...]