💡 핵심 요약
공익법인 지정에는 최근 3년간 결산서가 필요하며, 설립 후 3년이 지나지 않은 법인은 설립 이후 기간의 결산서를 제출합니다. 평소의 회계 정리가 지정 준비의 기반이 됩니다.
공익법인 지정을 준비하면서 결산서에서 막히는 단체가 있습니다. 결산서를 몇 년치 내야 하는지도 헷갈리고, 그동안 회계를 제대로 정리해 오지 않아 결산서 자체를 만들기 어려운 경우도 있습니다. 결산서는 단체의 재정 상태를 보여주는 핵심 서류이므로, 미리 준비해두어야 지정 신청이 순조롭습니다.
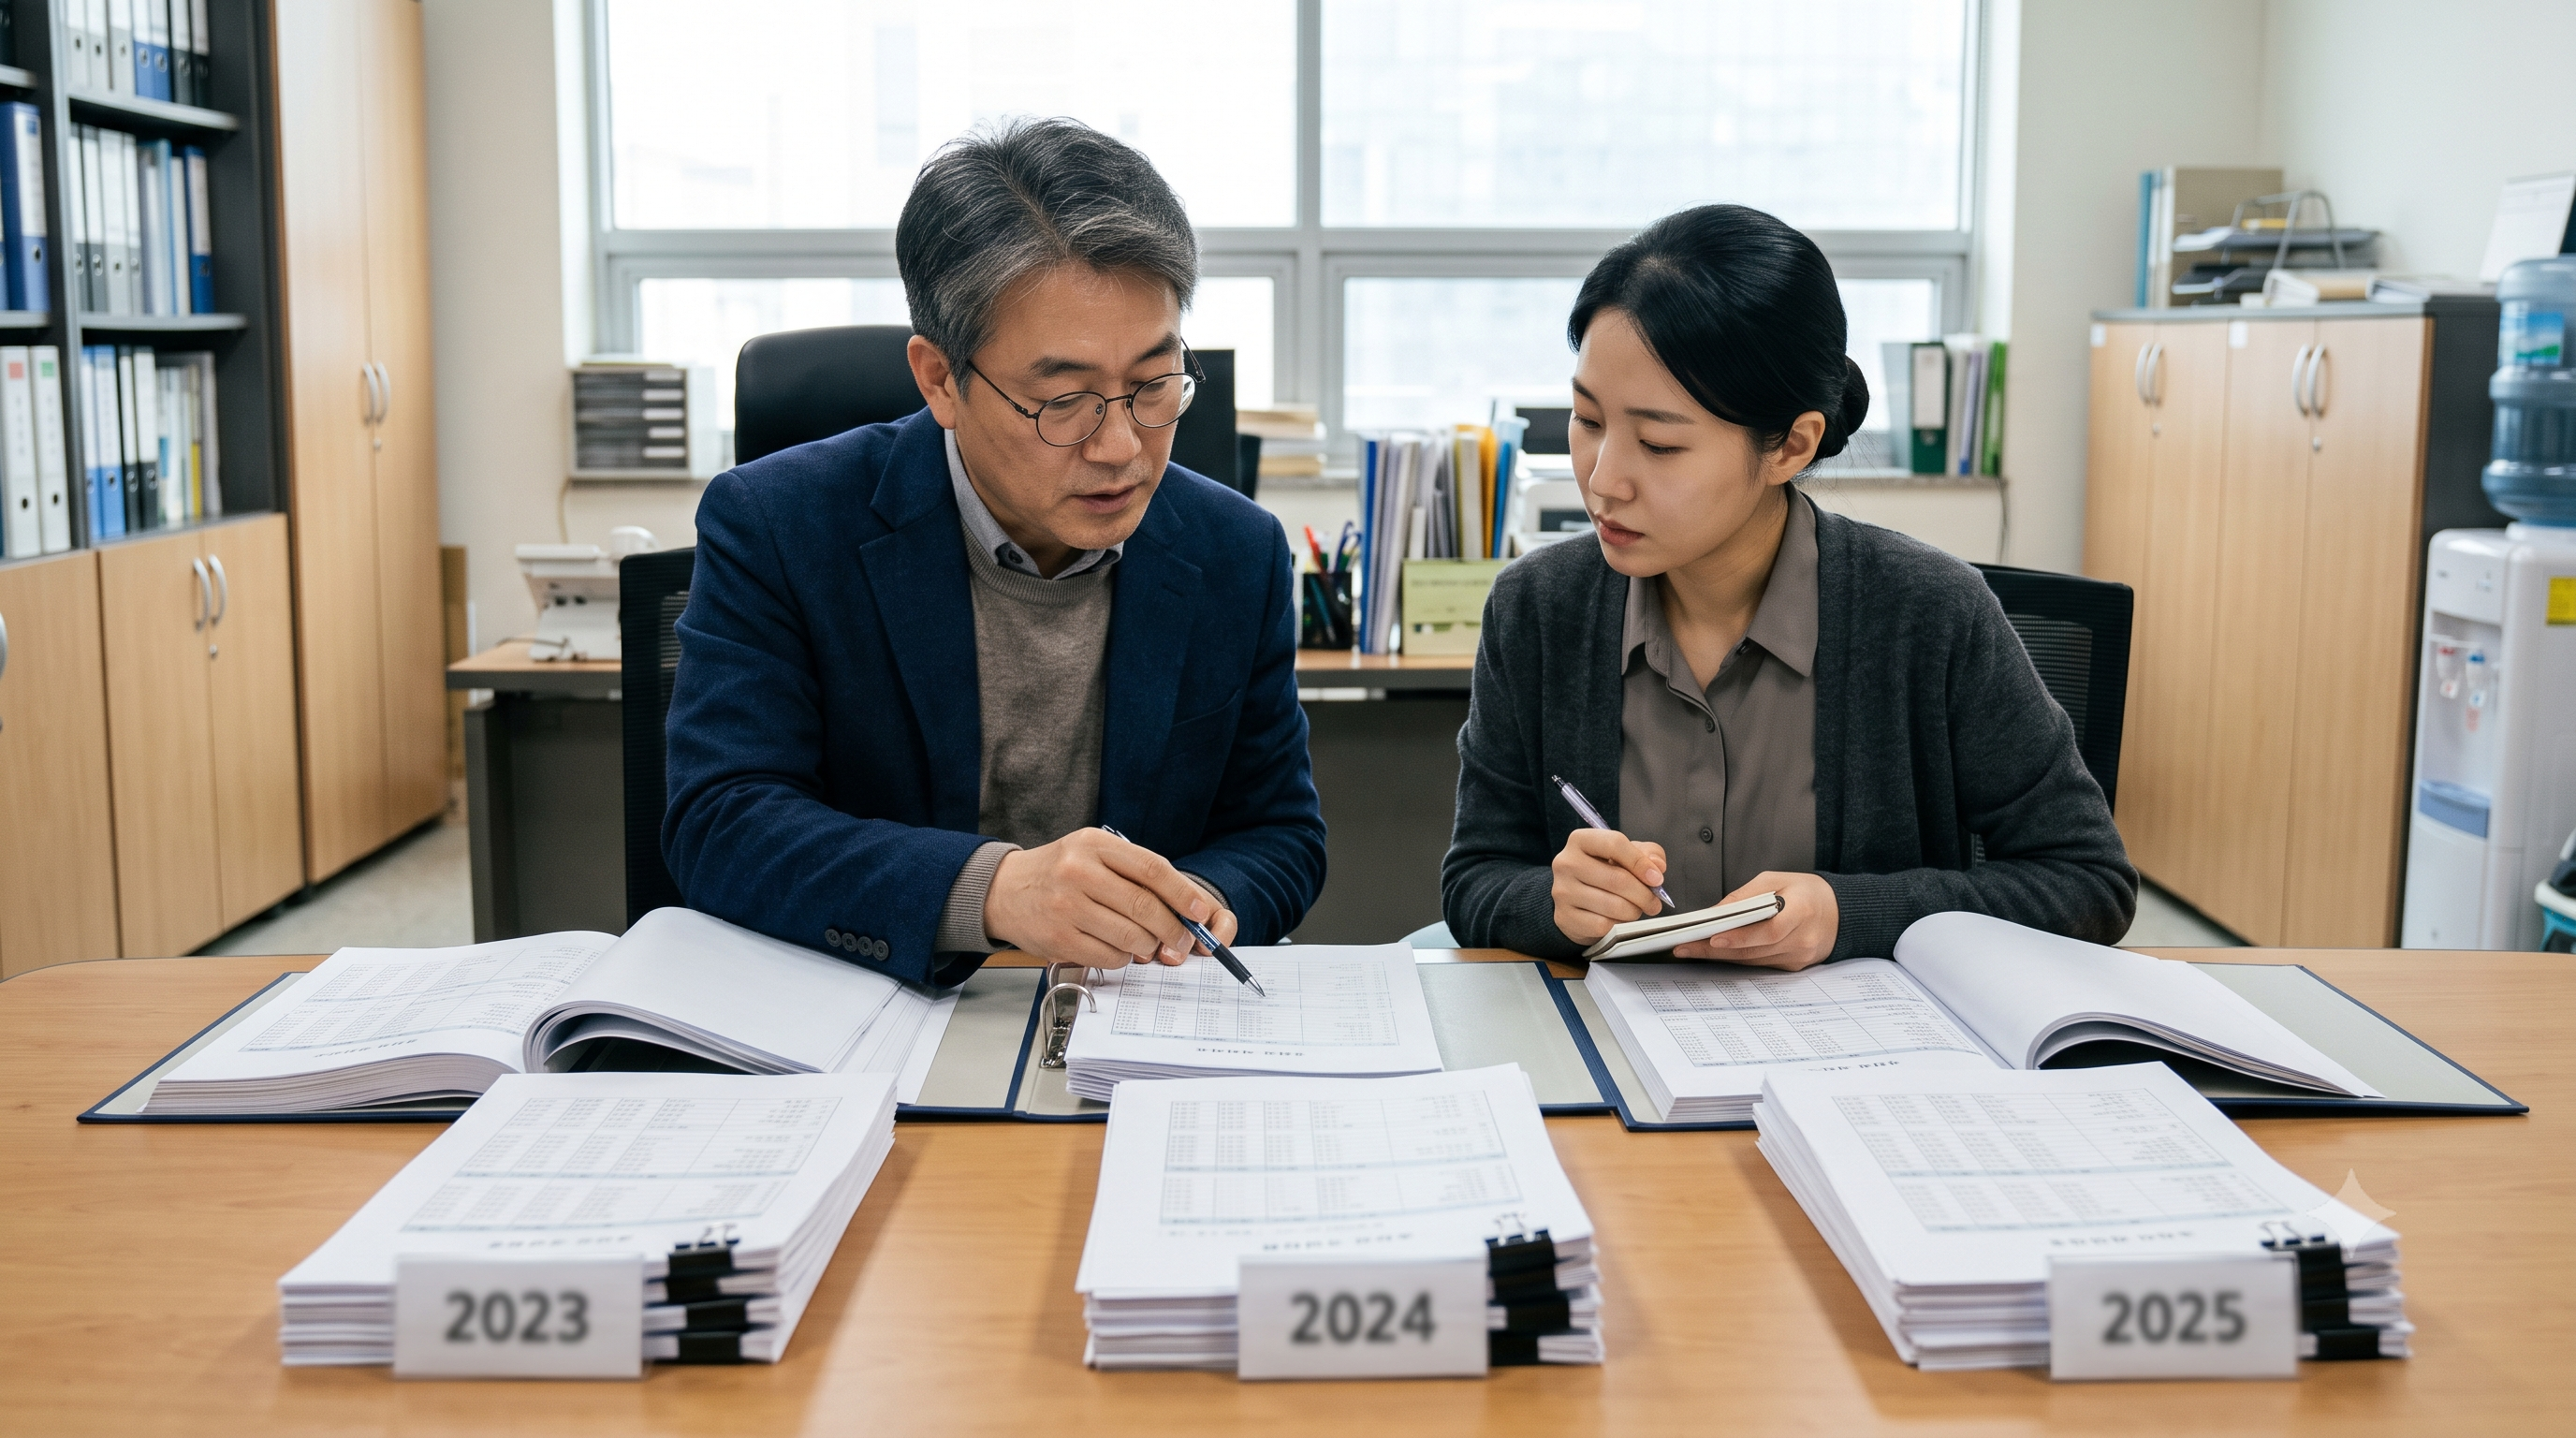
공익법인 지정에는 최근 3년간 결산서가 필요합니다. 단체가 지난 3년 동안 재정을 어떻게 운영해 왔는지를 보여줘야 합니다. 이것은 단체가 안정적으로 운영되고 있고 재정이 투명하다는 것을 확인하기 위한 것입니다. 3년치 결산서가 있다는 것은 그만큼 단체가 지속적으로 활동해 왔다는 증거이기도 합니다.
공익법인 결산서 요건은 다음과 같습니다.
| 상황 | 제출 범위 |
|---|---|
| 설립 3년 이상 | 최근 3년간 결산서 |
| 설립 3년 미만 | 설립 이후 기간의 결산서 |
| 목적 | 재정 상태와 투명성 확인 |
근거: 「법인세법 시행령」 제39조(공익법인 등의 범위)
설립한 지 3년이 지나지 않은 법인은 어떻게 할까요. 이 경우에는 3년치를 다 낼 수 없으므로, 설립 이후 기간의 결산서를 제출합니다. 예를 들어 설립한 지 1년 반이 지난 법인이면 그 1년 반 동안의 결산서를 내면 됩니다. 그래서 설립한 지 얼마 되지 않았더라도 공익법인 지정을 신청할 수 있습니다. 다만 이 경우에도 그 기간의 결산이 제대로 정리되어 있어야 합니다.
결산서 준비에서 중요한 것은 평소의 회계 관리입니다. 결산서는 회계 기록을 바탕으로 만들어지므로, 그동안 수입과 지출을 제대로 기록해 왔어야 결산서를 작성할 수 있습니다. 회계가 정리되어 있지 않으면 결산서를 만드는 것부터 시간이 걸리고, 그만큼 지정 신청이 늦어집니다. 그래서 공익법인 지정을 염두에 둔 단체라면 설립 초기부터 회계를 체계적으로 관리하는 것이 좋습니다. 결산서는 급하게 만들어지는 것이 아니라 평소 관리의 결과물이기 때문입니다.
자주 묻는 질문
Q. 공익법인 지정에 결산서는 몇 년치가 필요한가요?
최근 3년간 결산서가 필요합니다. 설립 후 3년이 지나지 않은 법인은 설립 이후 기간의 결산서를 제출합니다.
Q. 설립한 지 얼마 안 된 법인도 신청할 수 있나요?
가능합니다. 3년치를 다 낼 수 없으므로 설립 이후 기간의 결산서를 제출하면 됩니다. 다만 그 기간의 결산이 정리되어 있어야 합니다.
Q. 결산서 준비에서 중요한 것은 무엇인가요?
평소의 회계 관리입니다. 결산서는 회계 기록을 바탕으로 만들어지므로, 수입과 지출을 제대로 기록해 왔어야 합니다.
상담 안내
공익법인 지정을 준비하며 결산서를 어떻게 갖춰야 할지 막막하다면, 공익법인 실무 경험이 있는 강행정사 사무소(부산 연제구, ☎ 051-507-6365)에서 상담받아보실 수 있습니다.
관련 글